


Airbnb | Q4 2025: Nejrychlejší růst za dva roky a ambice zrychlit v roce 2026

Airbnb zakončilo rok 2025 ve výrazně lepší kondici, než mnozí čekali. Čtvrtý kvartál přinesl nejrychlejší růst hrubé hodnoty rezervací za více než dva roky, dvouciferné tempo růstu tržeb a zároveň velmi silnou tvorbu hotovosti. Firma tak vstupuje do roku 2026 s kombinací růstu, vysokých marží a ambicí další akcelerace.
Zároveň je důležité vnímat kontext: srovnávací základna je čím dál náročnější, regulace krátkodobých pronájmů v některých městech přitvrzuje a konkurenční tlak v online travel segmentu zůstává silný. Právě proto je kombinace 30% EBITDA marže, téměř 40% FCF marže za rok a zrychlujícího růstu objemu rezervací klíčová pro investiční tezi.
Jaké bylo poslední čtvrtletí?
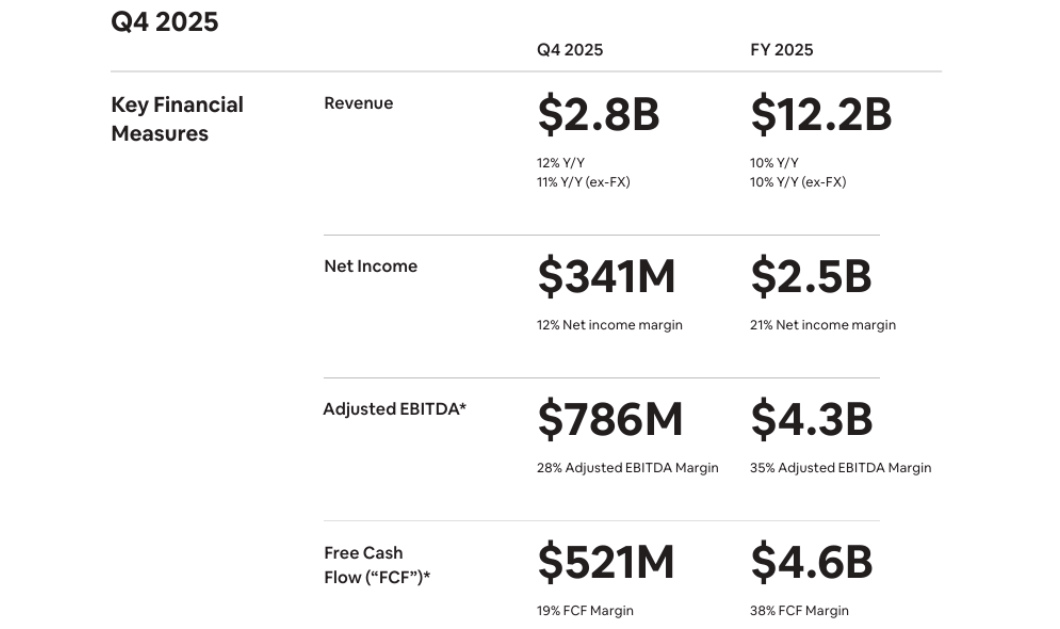
Čtvrtý kvartál 2025 byl z hlediska dynamiky nejsilnější za poslední dva roky. Tržby dosáhly 2,8 miliardy USD, což představuje meziroční růst o 12 % (11 % bez vlivu měnových kurzů). Firma tak překonala horní hranici svého výhledu.
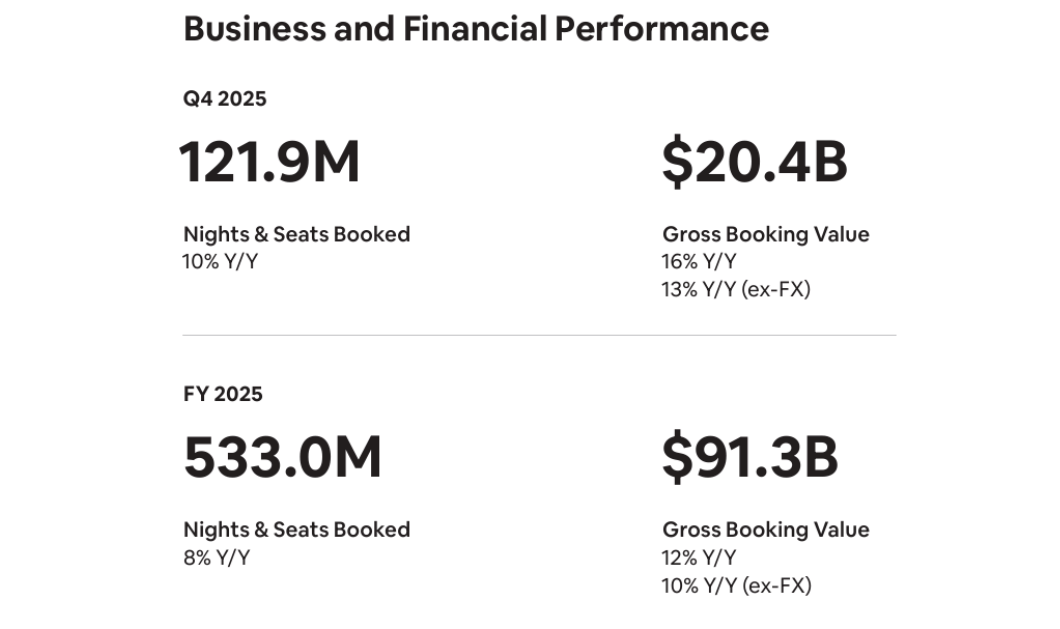
Hrubá hodnota rezervací (Gross Booking Value) vzrostla o 16 % na 20,4 miliardy USD, respektive o 13 % bez FX. To je nejrychlejší tempo růstu za více než dva roky a jasný signál zrychlení poptávky oproti předchozím kvartálům. Počet rezervovaných nocí a míst dosáhl 121,9 milionu, což znamená meziroční růst o 10 % a zároveň sekvenční zrychlení oproti Q3.
Průměrná cena za noc (ADR) dosáhla 168 USD, meziročně +6 % (3 % bez FX). Růst byl tažen jak cenovou apreciací, tak příznivým mixem. To znamená, že Airbnb neroste jen objemem, ale i kvalitou výnosu.
Ziskovost zůstala velmi silná:
Čistý zisk: 341 milionů USD
Čistá marže: 12 %
Adjusted EBITDA: 786 milionů USD
EBITDA marže: 28 %
Volný peněžní tok: 521 milionů USD
FCF marže: 19 %
Airbnb $ABNB tak opět potvrdilo, že je schopné generovat silné cash flow i při investicích do produktu, AI a expanze.
Komentář vedení společnosti
Management zdůraznil, že Q4 byl výsledkem zlepšení základního produktu – lepší vyhledávání, flexibilnější platby, upravené storno podmínky a větší lokální relevance v expanzních zemích.
CEO Brian Chesky otevřeně komunikoval, že rok 2026 má být akcelerační. Firma chce dál zlepšovat uživatelskou zkušenost, rozšiřovat nabídku služeb (včetně hotelových pilotních projektů) a masivně integrovat umělou inteligenci do vyhledávání a zákaznické podpory. Cílem je zvýšit konverzi a snížit náklady na obsluhu zákazníků.
Výhled
Q1 2026
Airbnb očekává:
Tržby 2,59–2,63 miliardy USD
Meziroční růst 14–16 % (včetně cca 3 p. b. FX pozitivního vlivu)
Růst GBV v nízkých dvouciferných procentech
Vysoký jednociferný růst počtu rezervací
Stabilní EBITDA marži meziročně
Celý rok 2026
Firma očekává:
Zrychlení růstu tržeb minimálně do nízkých dvouciferných hodnot
Stabilní Adjusted EBITDA marži
Pokračující silnou tvorbu hotovosti
Jinými slovy – management nečeká zpomalení, ale naopak další zrychlení růstu.
Dlouhodobé výsledky
Pohled na poslední čtyři roky ukazuje výraznou transformaci společnosti. V roce 2021 dosáhly tržby 5,99 miliardy dolarů. O rok později vzrostly na 8,40 miliardy, v roce 2023 na 9,92 miliardy a v roce 2024 již na 11,10 miliardy dolarů. Airbnb tak během tří let téměř zdvojnásobilo velikost svého byznysu.
Hrubý zisk vzrostl z 4,84 miliardy dolarů v roce 2021 na 9,22 miliardy dolarů v roce 2024. Provozní zisk se zvýšil z 429 milionů dolarů na 2,55 miliardy dolarů. Upravený provozní zisk před odpisy vzrostl z 276 milionů dolarů v roce 2021 na 2,62 miliardy dolarů v roce 2024. To ukazuje výrazné zlepšení provozní páky, kdy růst tržeb přináší nadproporční růst zisku.
Čistý zisk se posunul z mírné ztráty v roce 2021 do výrazné ziskovosti. Rok 2023 byl mimořádně silný, když čistý zisk dosáhl 4,79 miliardy dolarů, zatímco rok 2024 přinesl 2,65 miliardy dolarů. I přes normalizaci zůstává firma stabilně zisková a generuje silný volný peněžní tok.
Významným faktorem je i postupné snižování počtu akcií v oběhu, což podporuje růst zisku na akcii. Kombinace růstu tržeb, zlepšující se provozní efektivity a silného cash flow vytváří stabilnější finanční profil než v období po pandemii.
Novinky
Airbnb v průběhu roku výrazně rozšířilo nabídku mimo tradiční krátkodobé pronájmy. Projekt Airbnb Services a Airbnb Experiences nabírá na objemu a téměř polovina rezervací zážitků ve čtvrtém kvartálu nebyla navázána na rezervaci ubytování, což naznačuje vznik samostatného segmentu poptávky.
Firma také zahájila pilotní spolupráci s butikovými a nezávislými hotely ve vybraných městech, kde je nabídka bytů omezená regulací. Cílem je rozšířit adresovatelný trh, zachytit část poptávky, která by jinak odešla ke klasickým hotelovým platformám, a zvýšit frekvenci návratnosti uživatelů.
Velkou strategickou prioritou zůstává integrace umělé inteligence. AI podpora zákazníků již funguje v několika jazycích a regionech a významně zkracuje dobu řešení požadavků. Do budoucna chce Airbnb využít AI i ve vyhledávání, aby uživatelé mohli přirozeným jazykem popsat, co hledají, a dostali personalizovanější nabídku.
Akcionářská struktura
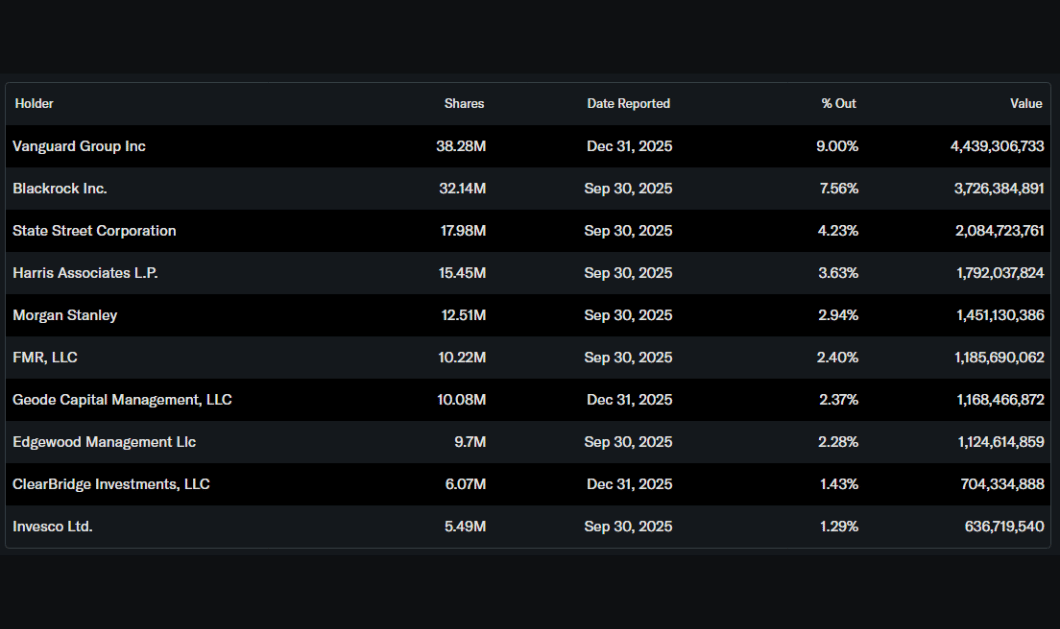
Airbnb má silnou institucionální základnu. Přibližně 85 procent akcií drží institucionální investoři, zatímco insiders drží zhruba jeden a půl procenta. Největší podíly drží Vanguard, BlackRock a State Street, tedy dlouhodobí globální správci aktiv. Takto vysoká institucionální účast obvykle znamená vyšší důraz na kapitálovou disciplínu, návratnost kapitálu a stabilní růst ziskovosti.
Očekávání analytiků
Analytici budou v roce 2026 sledovat především udržitelnost dvouciferného růstu rezervací a schopnost firmy udržet vysoké marže při pokračujících investicích do produktu a technologií. Klíčovým tématem je také regulace krátkodobých pronájmů ve velkých městech a její dopad na nabídku.
Trh očekává, že Airbnb dokáže udržet tempo růstu nad deset procent i v prostředí zpomalující globální ekonomiky. Pokud se firmě podaří potvrdit akceleraci v prvním pololetí 2026 a zároveň udržet EBITDA marži kolem 35 procent na roční bázi, může to podpořit důvěru investorů v dlouhodobou růstovou trajektorii.
Fair Price
Zmíněné akcie




