


Costco Wholesale | Q1 2026: Stabilní růst, silné členství a odolnost spotřebitelské poptávky

První fiskální čtvrtletí roku 2026 ukázalo, že Costco zůstává jedním z nejodolnějších hráčů v globálním maloobchodu. V prostředí, kde se část spotřebitelů stále chová opatrně a sleduje ceny citlivěji než v minulých letech, Costco potvrzuje, že jeho obchodní model stojí na pevných základech. Firma těží z kombinace nízkých marží, vysokých objemů a mimořádně loajální členské základny.
Výsledky zároveň naznačují, že Costco dokáže růst bez dramatických změn strategie. Nejde o agresivní expanzi nebo jednorázový impuls, ale o plynulé posilování prodejů, ziskovosti a peněžních toků. Právě tato předvídatelnost je jedním z hlavních důvodů, proč Costco dlouhodobě patří mezi nejoblíbenější defenzivní tituly mezi akciovými investory.
Jaké bylo poslední čtvrtletí?
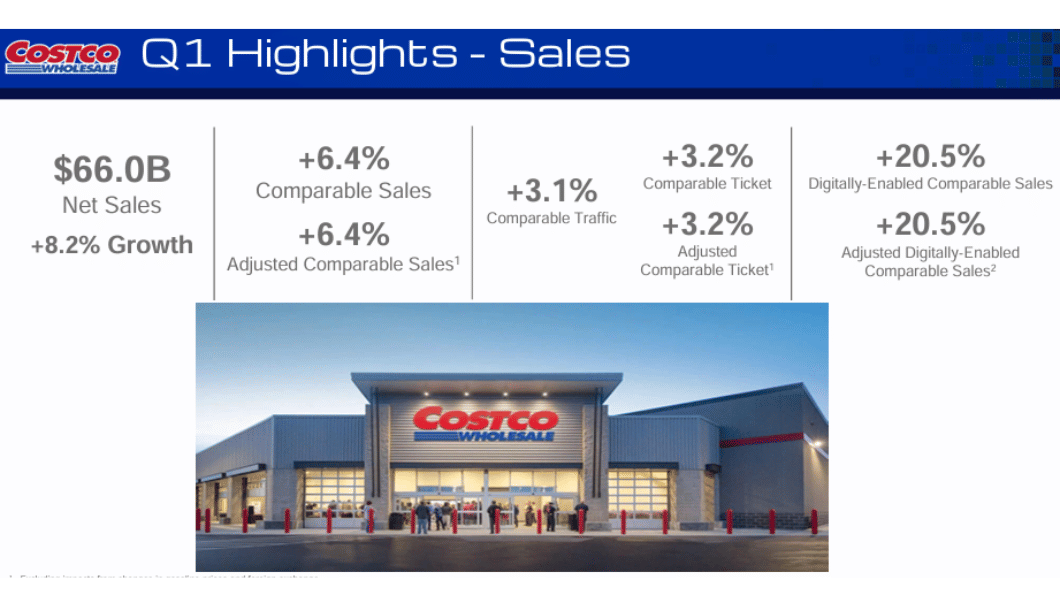
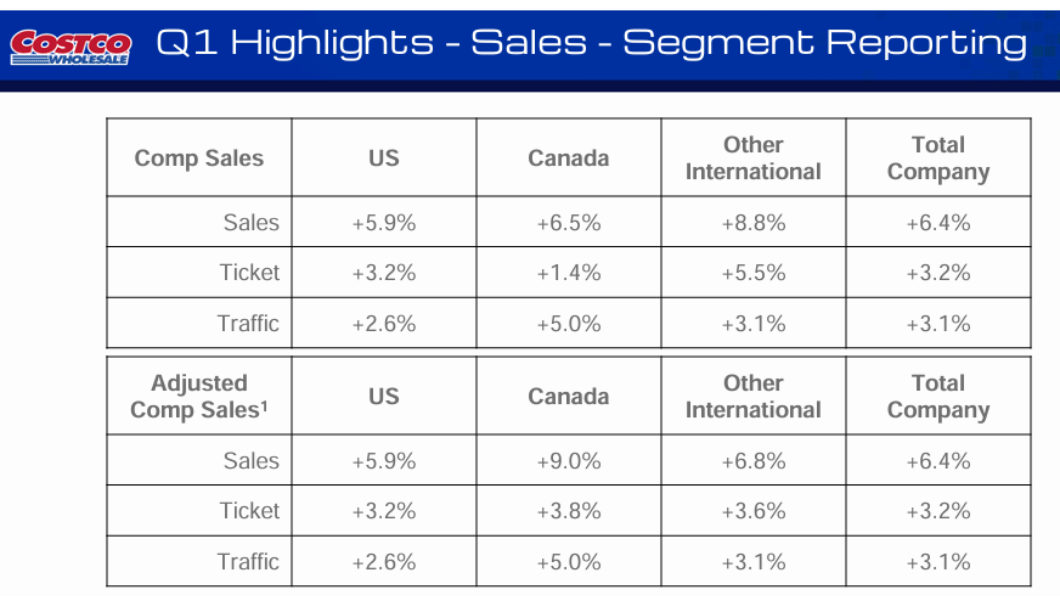
Costco $COST v prvním fiskálním čtvrtletí roku 2026 zvýšilo celkové tržby na zhruba 67,3 miliardy USD, přičemž samotné tržby z prodeje zboží vzrostly o něco přes 8 %. Růst byl tažen především vyšší návštěvností a solidním růstem srovnatelných tržeb napříč regiony. Pozitivní signál představuje i velmi silný růst digitálně podporovaných prodejů, které rostly výrazně rychleji než kamenné obchody.
Členské poplatky opět potvrdily svou roli klíčového stabilizačního prvku byznysu. Výnosy z členství meziročně vzrostly a zůstávají vysoce ziskové, což Costcu umožňuje držet nízké ceny zboží a zároveň generovat stabilní provozní zisk. Právě tento model je dlouhodobou konkurenční výhodou firmy.
Čistý zisk v kvartále dosáhl přibližně 2,0 miliardy USD a zisk na akcii vzrostl na 4,50 USD. Výsledky byly částečně ovlivněny daňovým benefitem souvisejícím s akciovými odměnami zaměstnanců, ale i po jeho očištění zůstává výkon velmi solidní. Provozní zisk rostl tempem odpovídajícím růstu tržeb, což potvrzuje, že Costco zvládá nákladovou stránku i při expanzi sítě skladů.
Komentář managementu
CEO Ron Vachris v komentáři zdůraznil stabilní chování zákazníků a pokračující důraz na hodnotu pro člena. Costco podle vedení těží z toho, že spotřebitelé v období vyšší nejistoty preferují prodejce s jasnou cenovou politikou a důvěryhodnou značkou. Zaznělo také, že firma nevidí výrazné zhoršení chování zákazníků, a to ani v diskrečních kategoriích.
Vedení zároveň potvrdilo, že pokračuje v kontrolovaném otevírání nových skladů a v investicích do logistiky a digitální infrastruktury. Cílem není maximalizace krátkodobého zisku, ale dlouhodobé posilování vztahu s členy a zvyšování efektivity provozu.
Výhled
Costco neposkytuje detailní kvartální výhled, ale z komentářů managementu vyplývá opatrný optimismus. Firma očekává pokračování solidního růstu tržeb taženého kombinací nových skladů, stabilních srovnatelných prodejů a růstu členské základny. Klíčovým faktorem zůstává vývoj spotřebitelské poptávky a inflace nákladů, zejména v oblasti mezd a dopravy.
Z pohledu investorů bude důležité sledovat, zda se Costcu podaří udržet tempo růstu členství a zda digitální prodeje zůstanou nadále silným doplňkem tradičního skladového modelu.
Dlouhodobé výsledky
Dlouhodobý vývoj hospodaření Costca ukazuje jasně rostoucí trend. Tržby se během posledních let stabilně zvyšují a firma dokázala růst i v obdobích, kdy maloobchod čelil výrazným tlakům. Tempo růstu není extrémní, ale je velmi konzistentní, což je u firmy této velikosti klíčové.
Provozní zisk a zisk před zdaněním dlouhodobě rostou, což naznačuje, že Costco dokáže škálovat svůj model bez výrazného zhoršování efektivity. Čistý zisk se rovněž postupně zvyšuje, i když tempo růstu kolísá v závislosti na nákladových faktorech a daňových vlivech. Důležité je, že firma si udržuje vysokou schopnost generovat hotovost.
Z pohledu zadlužení zůstává Costco velmi konzervativní. Dluh je relativně nízký vzhledem k velikosti firmy a je dobře kryt provozními peněžními toky. Bilance tak poskytuje dostatečný prostor pro další expanzi, investice do skladů a případné zvyšování návratnosti pro akcionáře.
Novinky
V posledním období Costco pokračovalo v rozšiřování sítě skladů a posilování online prodejních kanálů. Firma zároveň dlouhodobě pracuje s vlastní značkou Kirkland, která zůstává jedním z hlavních nástrojů pro udržení loajality členů a diferenciace vůči konkurenci. Významnou roli hraje i mezinárodní expanze, zejména v Asii a Evropě, kde Costco postupně zvyšuje svou přítomnost.
Akcionářská struktura
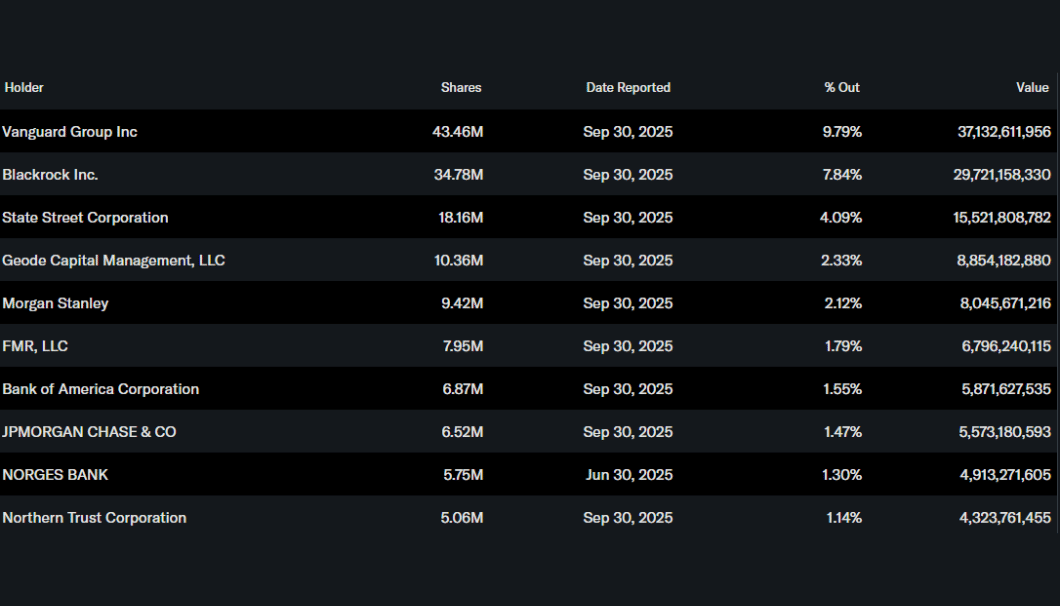
Akcionářská struktura Costca je převážně institucionální. Přibližně 72 % akcií drží institucionální investoři, mezi nimiž dominují Vanguard Group, BlackRock, State Street a Geode Capital. Podíl insiderů je velmi nízký, což je u zavedené společnosti s širokou akcionářskou základnou běžné. Struktura akcionářů naznačuje silnou důvěru dlouhodobého kapitálu.
Očekávání analytiků
Analytici vnímají Costco jako kvalitní defenzivní titul s dlouhodobě stabilním růstem. Ocenění akcie bývá tradičně vyšší než u většiny maloobchodních konkurentů, což odráží důvěru v obchodní model, stabilní cash flow a silnou značku. Klíčovým tématem do dalších čtvrtletí zůstává schopnost firmy udržet růst členství a zvládnout tlak na náklady bez narušení cenové politiky.
Zmíněné akcie




